
Factura Electrónica Obligatoria en España
Guía, plazos y cómo preparar tu Empresa a tiempo
1. Introducción: La Cuenta Atrás para la Facturación Electrónica B2B
La digitalización de la gestión empresarial en España ha alcanzado un hito decisivo. Con la publicación en el Boletín Oficial del Estado (BOE) de la Orden HAC/1028/2026, que entra en vigor el 6 de octubre de 2026, se activa formalmente el calendario de implantación de la Ley Crea y Crece y el Real Decreto 238/2026. Esta normativa regula de forma estricta la facturación electrónica obligatoria en las relaciones comerciales entre empresas y profesionales (B2B).
El propósito central de esta reforma es reducir la morosidad comercial, mejorar la trazabilidad de los cobros y pagos y avanzar en la digitalización integral del tejido productivo. La adopción de este nuevo marco no implica un mero cambio de formato operativo, sino una reestructuración profunda que exige adaptar tanto el software informático como los procesos administrativos internos y los circuitos de validación de las organizaciones.
2. Calendario Oficial y Plazos de Adaptación
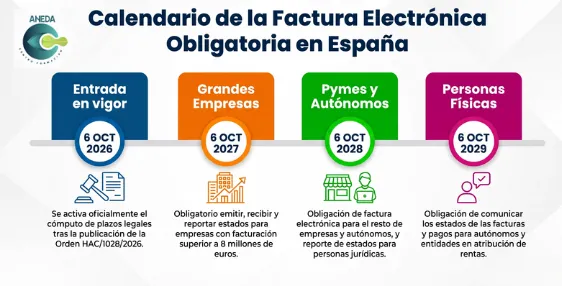
La normativa fija un despliegue progresivo estructurado en función del volumen de facturación anual de cada contribuyente. El cómputo legal de los plazos comienza a contar formalmente desde la entrada en vigor de la orden ministerial el 6 de octubre de 2026.
| Perfil de Empresa / Autónomo | Fecha Límite de Obligatoriedad |
| Facturación anual superior a 8 millones de euros | 6 de octubre de 2027 (12 meses desde la entrada en vigor) |
| Resto de PYMEs y trabajadores autónomos | 6 de octubre de 2028 (24 meses desde la entrada en vigor) |
Para garantizar la viabilidad del sistema, la normativa establece que la Solución Pública de Facturación Electrónica, desarrollada por la Agencia Tributaria (AEAT), deberá estar plenamente operativa al menos dos meses antes de que venza el primer plazo legal. Este hito debe servir como referencia de prueba para las empresas; posponer la preparación hasta la fecha límite supone asumir graves riesgos operativos y de cumplimiento.
3. Claves Técnicas y Operativas: Mucho Más que Enviar un PDF
Existe la falsa creencia de que enviar una factura en formato PDF por correo electrónico cumple con los nuevos requisitos reglamentarios. En el marco de la nueva normativa B2B, un archivo PDF ya no es válido como factura electrónica. La ley exige el intercambio de documentos informáticos estructurados que permitan su procesamiento automatizado entre sistemas informáticos de gestión (ERP).
- Formatos estructurados admitidos: Las facturas electrónicas deben ajustarse al estándar semántico europeo EN16931. Se admiten los formatos UBL, Facturae, CII y EDIFACT (así como el perfil Peppol BIS basado en UBL en entornos privados).
- Firma electrónica avanzada: Cuando se utilicen plataformas privadas para la emisión y recepción de facturas, es obligatorio incorporar una firma electrónica avanzada para garantizar la autenticidad del origen y la integridad del contenido.
- Gestión del ciclo de vida y ventana de 4 días: El reglamento exige reportar activamente los estados de la factura. El destinatario está obligado a informar sobre la aceptación o rechazo comercial y sobre el pago efectivo completo (indicando la fecha real de cobro) en un estricto plazo de 4 días naturales (excluyendo fines de semana y festivos nacionales). Esto exige integrar los ERPs con los canales de comunicación de estados para evitar cuellos de botella.
- Control fiscal de la morosidad: Al exigir el reporte con la fecha real del pago efectivo, la Agencia Tributaria monitorizará directamente el cumplimiento de la Ley 3/2004 contra la morosidad comercial, incrementando la presión regulatoria sobre la gestión del flujo de caja.
- Modelo mixto y repositorio central: Las empresas pueden utilizar plataformas privadas o la Solución Pública de Facturación Electrónica (AEAT). Sin embargo, los usuarios de plataformas privadas tienen la obligación legal de remitir una copia exacta en formato UBL al repositorio central del sistema público.
4. La Importancia de la Formación Previa: Prepara a tu Equipo con Aneda
Recomendación Estratégica: La transición a la factura electrónica no se resuelve únicamente adquiriendo software; representa un cambio organizativo radical que impacta de lleno en el día a día de la administración. Para evitar el colapso operativo que supone gestionar el bucle del reporte de estados en 4 días o la estandarización de formatos estructurados, la capacitación técnica del personal resulta crítica.
En este escenario, Aneda, centro de formación, se posiciona como el aliado estratégico ideal para capacitar a los equipos financieros, administrativos y directivos de las empresas. Mediante el campus Aneda, la entidad ofrece programas formativos especializados diseñados para resolver estas brechas operativas, asegurando que la PYME absorba la normativa con antelación, eficiencia y cero interrupciones en su flujo de cobros.
5. Preguntas Frecuentes (FAQ) sobre la Norma
¿Puedo seguir usando el formato PDF para emitir mis facturas? No como documento jurídicamente vinculante. El PDF solo podrá emplearse de manera complementaria para facilitar la lectura visual, pero la factura legalmente válida ante la AEAT debe generarse en un formato estructurado (UBL, Facturae, CII o EDIFACT).
¿Qué ocurre con las facturas simplificadas? Las facturas simplificadas quedan excluidas con carácter general del nuevo sistema obligatorio B2B, salvo en los supuestos de facturas simplificadas cualificadas previstos en el Reglamento de facturación.
¿Qué pasa si mi empresa no se adapta a tiempo? El incumplimiento del calendario reglamentario acarrea serios riesgos operativos, la imposibilidad legal de validar facturas comerciales, el bloqueo en el cobro a clientes y la exposición a graves sanciones administrativas por infracción fiscal.
¿Es obligatorio modificar o sustituir el software de facturación actual? Dependerá de sus funcionalidades técnicas reales. Si su sistema actual no genera formatos estructurados bajo el estándar EN16931, no aplica firma electrónica avanzada o no permite comunicar los estados de recepción y pago en el plazo de 4 días naturales, será imprescindible actualizar la herramienta o capacitar a su personal para adoptar un entorno compatible.
6. Conclusión y Llamada a la Acción (CTA)
La entrada en vigor del calendario legal no deja margen para la improvisación y exige planificar de inmediato la adaptación tecnológica y operativa. Formar con antelación al equipo humano es la única estrategia eficaz para garantizar el cumplimiento normativo y proteger la liquidez de la empresa.
¿Quieres preparar a tu equipo y resolver todas las dudas sobre la nueva facturación obligatoria?
Solicita información sobre los cursos y programas de adaptación en la web oficial https://anedacentrodeformacion.es o contacta directamente con sus asesores llamando al 689983265.
Descubre más desde Aneda, academia y formación en Utrera
Suscríbete y recibe las últimas entradas en tu correo electrónico.


